Domination chinoise : le marché des humanoïdes explose
Alors que le monde a les yeux rivés sur les LLM, la Chine vient de prendre le contrôle de 97 % du marché des robots humanoïdes, transformant le hardware en nouveau levier de productivité ultime.
Véracité élevée
Basé sur 5 sources, données chiffrées et profondeur d'analyse
Transparence : Cet article contient des liens affiliés. On gagne une commission si tu passes par ces liens, sans frais supplémentaires pour toi. Cela nous permet de produire du contenu gratuit de qualité.
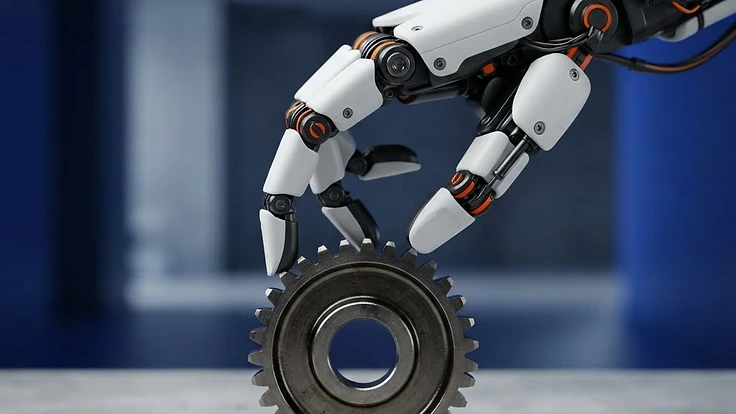
Domination chinoise : le marché des humanoïdes explose
L'histoire se répète, mais avec une vélocité accrue. Après avoir dominé les panneaux solaires, les batteries et les véhicules électriques, la Chine vient de poser un jalon historique dans la course à l'intelligence physique. Selon le dernier rapport du cabinet d'analyse Omdia, publié récemment et relayé par Silicon Republic, la Chine capte désormais 97 % du marché mondial des robots humanoïdes en termes de volume d'expéditions. Ce chiffre n'est pas seulement une statistique ; c'est un séisme géopolitique et industriel. Alors que l'Occident brille par ses avancées logicielles (OpenAI, Anthropic, Google DeepMind), la Chine sécurise les muscles et les nerfs de la prochaine révolution productive. L'automatisation physique rattrape l'automatisation logicielle : le hardware devient le prochain levier de productivité industrielle, là où la valeur ajoutée se déplace du code pur vers l'exécution concrète dans le monde réel. Ce basculement marque la fin de l'ère de la robotique rigide et l'entrée dans celle de la robotique généraliste, capable d'opérer dans des environnements conçus par et pour les humains.
Ce qui s'est passé
Le marché des robots humanoïdes, autrefois confiné aux laboratoires de recherche et aux vidéos promotionnelles de Boston Dynamics, franchit le cap de la commercialisation de masse. Le rapport d'Omdia souligne une explosion des ventes, avec des prévisions suggérant que les livraisons mondiales pourraient tripler dès cette année. La domination chinoise (97 %) s'explique par une convergence de trois facteurs critiques. Premièrement, l'intégration verticale de la supply chain : des entreprises comme Unitree, Fourier Intelligence et UBTECH bénéficient d'un accès immédiat aux composants critiques (servomoteurs, réducteurs harmoniques, capteurs LiDAR) produits localement à des coûts défiant toute concurrence. Deuxièmement, le soutien étatique massif : le ministère chinois de l'Industrie et des Technologies de l'information (MIIT) a publié en 2023 une directive claire visant à faire de la robotique humanoïde un pilier économique majeur, avec un objectif de production de masse d'ici 2025 (Source: MIIT). Enfin, l'agressivité tarifaire : alors que les modèles occidentaux comme le Figure 01 ou le Tesla Optimus visent des segments haut de gamme, Unitree a choqué le marché en lançant son modèle G1 à un prix de départ de 16 000 dollars (Source: Unitree). À ce prix, le robot humanoïde devient moins cher qu'une voiture compacte, ouvrant la voie à une adoption par les PME et non plus seulement par les géants de l'automobile. Le marché ne se contente plus de robots spécialisés (bras articulés fixes). Il bascule vers la robotique généraliste, capable d'évoluer dans des environnements "non structurés" — c'est-à-dire des usines et des entrepôts conçus pour les humains, sans nécessiter de modifications structurelles coûteuses.
Pourquoi ça compte
Pour les entrepreneurs, les CTOs et les investisseurs, cette nouvelle est un signal d'alarme et une opportunité sans précédent. Pour les décideurs industriels (Founders/CTOs), le goulot d'étranglement de la croissance n'est plus le logiciel, mais la main-d'œuvre. Selon une étude de Korn Ferry, le monde fera face à une pénurie de 85 millions de travailleurs d'ici 2030, entraînant une perte de revenus potentielle de 8 500 milliards de dollars. Les robots humanoïdes chinois offrent une solution immédiate et scalable à cette crise. Si vous ne planifiez pas l'intégration de l'intelligence physique dans vos opérations dès 2024, vos concurrents le feront avec un avantage de coût marginal. Pour les investisseurs, la valeur se déplace vers le "Physical AI". Goldman Sachs a révisé ses prévisions, estimant que le marché des robots humanoïdes pourrait atteindre 38 milliards de dollars d'ici 2035 (Source: Goldman Sachs Research). La domination chinoise actuelle suggère que les profits de la fabrication (le hardware) pourraient échapper aux acteurs occidentaux, forçant ces derniers à se concentrer sur les couches logicielles de contrôle (le "cerveau" du robot). L'enjeu stratégique est immense : la dépendance technologique envers la Chine pour les robots de nouvelle génération pose des questions de souveraineté. Si 97 % des robots capables de remplacer des humains dans les tâches critiques proviennent d'une seule zone géographique, le risque de supply chain devient systémique.
L'insight SIDEKYK : Nous passons de l'ère du "Software is eating the world" à celle du "Hardware is moving the world". La capacité à manipuler des objets physiques avec la même agilité que les humains est la pièce manquante du puzzle de la productivité globale.
L'histoire plus profonde
Pour comprendre comment la Chine en est arrivée à 97 % de parts de marché, il faut regarder dix ans en arrière. Le plan "Made in China 2025" n'était pas qu'un slogan marketing ; c'était une feuille de route vers l'autonomie robotique. Pendant que l'Occident se concentrait sur les algorithmes de recommandation et la publicité digitale, la Chine investissait massivement dans les infrastructures de précision. Un robot humanoïde nécessite entre 20 et 50 articulations (actionneurs). La production de ces actionneurs demande des machines-outils de haute précision que la Chine a perfectionnées pour son industrie de l'armement et de l'aérospatiale. Le contraste technologique est frappant. L'approche américaine (Ex: Figure, Tesla) se focalise sur l'intelligence artificielle end-to-end, les réseaux de neurones transformateurs appliqués à la vision-action, et des designs extrêmement sophistiqués (et chers). À l'inverse, l'approche chinoise (Ex: Unitree, Fourier) mise sur le cost-engineering. Utiliser des composants "suffisamment bons" produits en masse pour saturer le marché, puis améliorer le logiciel via les données collectées par des milliers de robots sur le terrain. C'est la stratégie du cheval de Troie : entrer dans les usines par le prix, puis devenir indispensable par les données. En 2023, la Fédération Internationale de la Robotique (IFR) a noté que la Chine installait plus de robots industriels que le reste du monde réuni (Source: IFR). L'humanoïde est l'évolution logique de cette tendance : un robot qui n'est plus enfermé dans une cage, mais qui marche à côté de l'ouvrier. Cette avance permet à la Chine de tester des cas d'usage réels à une échelle que l'Occident ne peut pas encore égaler, créant une boucle de rétroaction positive entre le hardware et le software.
Expert takes
Les avis divergent sur la pérennité de cette domination. D'un côté, les optimistes du hardware, comme Elon Musk, affirment que le nombre de robots dépassera un jour le nombre d'humains et que Tesla deviendra avant tout une entreprise de robotique. Pour lui, l'humanoïde est la solution ultime à la fin de la croissance démographique. De l'autre, des analystes comme ceux d'Omdia tempèrent : bien que la Chine domine les volumes, la valeur ajoutée du logiciel de haut niveau (le raisonnement complexe) reste majoritairement aux États-Unis. La question est de savoir si un cerveau américain peut être greffé sur un corps chinois, ou si les barrières réglementaires et géopolitiques créeront deux écosystèmes totalement étanches. Des experts comme Damion Shelton, CEO d'Agility Robotics, soulignent que la forme humanoïde n'est pas toujours la plus efficace pour chaque tâche, mais qu'elle est la seule à pouvoir s'intégrer sans changer l'architecture des bâtiments actuels. La domination chinoise prouve que le marché a déjà validé cette thèse du "format universel". Certains experts en sécurité nationale s'inquiètent également de la collecte de données spatiales par ces robots : un humanoïde chinois scannant en 3D l'intérieur d'une usine de semi-conducteurs américaine ou européenne représente un risque d'espionnage industriel sans précédent.
Market data
Plongeons dans les chiffres qui dessinent ce futur proche. Goldman Sachs prévoit que les livraisons annuelles pourraient atteindre 1,4 million d'unités d'ici 2035 dans un scénario optimiste. Selon McKinsey, l'automatisation avancée pourrait ajouter entre 0,5 et 3,4 points de pourcentage à la croissance annuelle de la productivité mondiale jusqu'en 2030 (Source: McKinsey Global Institute). Le coût de fabrication d'un humanoïde a chuté de près de 40 % en deux ans grâce aux économies d'échelle chinoises. Un modèle qui coûtait 250 000 $ en R&D en 2021 est aujourd'hui commercialisé sous les 30 000 $ par certains fabricants. Actuellement, 60 % de la demande provient du secteur de la logistique et de l'assemblage électronique, mais le secteur des services à la personne (soins aux personnes âgées) devrait peser 25 % du marché d'ici 2040. En Chine, le nombre de robots pour 10 000 employés a atteint 392 en 2022, dépassant pour la première fois celui des États-Unis (Source: IFR). Cette densité robotique est le terreau fertile sur lequel pousse l'industrie de l'humanoïde.
La suite
Que va-t-il se passer dans les 18 prochains mois ? Premièrement, la guerre des Standards : nous allons assister à une bataille pour les systèmes d'exploitation robotiques. La Chine pousse pour ses propres standards, tandis que des initiatives comme ROS (Robot Operating System) tentent de maintenir une interopérabilité. Deuxièmement, l'intégration VLM (Vision-Language-Models) : les robots ne seront plus seulement programmés pour "bouger de A vers B", mais pourront comprendre des instructions vocales complexes comme "Range cette pièce dans le carton le plus proche qui n'est pas encore plein". Troisièmement, la réponse législative : l'Europe, via l'AI Act, et les États-Unis pourraient introduire des restrictions sur l'importation de robots dotés de capacités de surveillance ou de collecte de données sensibles, freinant potentiellement l'hégémonie chinoise. Enfin, les tests en conditions réelles vont se multiplier : des entreprises comme BMW, Mercedes et Amazon ont déjà commencé des projets pilotes avec des humanoïdes (Figure 01, Digit). Le passage du pilote à l'implémentation à grande échelle est prévu pour 2025-2026. Nous verrons également l'émergence de "Robot-as-a-Service" (RaaS), permettant aux entreprises de louer des humanoïdes à l'heure plutôt que de les acheter.
Risques & scepticisme
Malgré l'enthousiasme, des obstacles majeurs subsistent. L'autonomie énergétique reste le point noir : la plupart des humanoïdes actuels ne peuvent fonctionner que 2 à 4 heures avant de nécessiter une recharge. Pour être rentables, ils doivent tenir une vacation complète (8h). Les coûts de maintenance sont également un frein : la complexité mécanique (nombre de pièces mobiles) rend les robots humanoïdes fragiles. Le coût total de possession (TCO) incluant la maintenance est encore mal maîtrisé. La sécurité est un autre défi : faire évoluer une machine de 80 kg avec une force surhumaine à proximité de travailleurs humains pose des défis de certification de sécurité (ISO) immenses. Enfin, il y a le risque de la bulle de l'IA physique : comme pour les véhicules autonomes, les promesses initiales pourraient se heurter à la "long tail" des cas d'usage complexes que l'IA ne sait pas encore gérer parfaitement, comme la manipulation d'objets mous ou déformables.
Comment ça t'affecte
Si tu es un Builder / Founder, évalue tes processus manuels répétitifs dès maintenant. Ne cherche pas à automatiser avec des robots spécialisés coûteux si un robot généraliste à 20k$ peut faire le job. Suis de près les SDK (Software Development Kits) d'Unitree et de Fourier Intelligence pour comprendre les capacités réelles de ces machines. Si tu es un Investisseur, regarde la "Pick and Shovel strategy". Investis dans les fabricants de capteurs tactiles, de batteries à haute densité et de processeurs edge AI qui équiperont ces robots, quelle que soit leur marque. Si tu es un CTO, prépare l'infrastructure data. Un robot humanoïde génère des téraoctets de données vidéo et sensorielle. Ton cloud est-il prêt à ingérer et traiter cette donnée pour optimiser les cycles de production ? Il est crucial de commencer à former tes équipes à la cohabitation homme-machine et à la maintenance de premier niveau de ces nouveaux actifs.
Conclusion
La domination chinoise de 97 % sur le marché des humanoïdes est un rappel brutal : le hardware n'est pas une commodité, c'est une arme stratégique. Alors que nous avons passé la dernière décennie à optimiser le monde virtuel, la véritable frontière de la productivité se situe désormais dans la manipulation du monde physique. L'arrivée de robots polyvalents abordables marque la fin de l'automatisation rigide. Pour les entreprises occidentales, le défi est double : ne pas se laisser distancer sur le terrain de l'exécution industrielle tout en sécurisant une supply chain robotique résiliente. La révolution ne sera pas seulement diffusée, elle marchera sur deux jambes. À surveiller de très près : le lancement du Tesla Optimus Gen 2 et les prochaines annonces de prix de la part des constructeurs européens, qui devront impérativement s'aligner ou proposer une valeur logicielle radicalement supérieure pour survivre.
Outils & ressources
Pour approfondir le sujet et monitorer cette tendance, voici les ressources indispensables :
- Statista / Omdia : Pour les rapports détaillés sur les parts de marché robotiques et les prévisions de croissance par région.
- NVIDIA Isaac Sim : L'outil de référence pour simuler et entraîner tes robots dans un jumeau numérique avant tout déploiement physique.
- Unitree G1 SDK : La documentation technique pour les développeurs souhaitant tester les capacités de manipulation physique du robot le plus abordable du marché.
- RoboHub : Une excellente source pour l'analyse académique et technique des avancées en robotique et en IA physique.
- IFR World Robotics Report : La bible annuelle des statistiques mondiales sur l'adoption des robots industriels et de service.
D'autres outils à découvrir
Sélectionnés selon le sujet de cet article — pour aller plus loin.
ChatGPT Plus
Subscription
Claude (Anthropic)
LLM
ChatGPT Pro
Subscription
Liens affiliés — sans surcoût pour vous. Soutient le média SIDEKYK.
Le Framework R.E.A.D.Y. pour l'Intégration Robotique
Un modèle en 5 étapes (Relevance, Environment, Autonomy, Data, Yield) pour évaluer si votre infrastructure est prête à accueillir des robots généralistes.
Ces liens sont affiliés. Zéro coût pour toi.
Véracité élevée
Score dérivé : nombre de sources, présence de données chiffrées, tweets connexes et profondeur de l'analyse.
Vous avez lu cet article.
Ne ratez pas le prochain.
Rejoignez 24 150 décideurs, fondateurs et builders qui reçoivent nos analyses actionables sur le Business, l'IA et la Tech.
Je rejoins SIDEKYKGratuit. Désinscription en un clic.
Cet article contient des liens d'affiliation. Zéro markup — même prix pour toi. La commission aide à financer SIDEKYK et nous garder indépendants.
Dans la même veine


Cybersécurité : La course aux armements IA est lancée
Découvrez pourquoi la cybersécurité devient un risque opérationnel critique et comment les entreprises doivent réagir face à la menace de l'IA. Lisez l'analyse.

Google Gemini Live : L'IA devient votre partenaire vocal
Découvrez comment Google Gemini Live impose l'interface vocale fluide et ce que cela change pour votre stratégie business et SEO. Analyse data-driven.

NVIDIA : La Domination à 26 Mds $ et l'Ère Industrielle de l'IA
Nvidia explose les records avec +262% de croissance. Découvrez pourquoi l'ère de l'expérimentation IA est finie et comment piloter votre stratégie. Lisez l'analyse.